ADHDでお金の管理ができない|支払い忘れを仕組みで止める4つの設計
「支払いの期限が過ぎていたことに、督促の通知で初めて気づいた」「残高を見るのが怖くて、何週間もアプリを開いていない」「家計簿を始めては、三日で止まる」。
お金の管理でこうした失敗を繰り返している人は少なくありません。しかも一度や二度ではなく、何年も同じ形で繰り返します。そのたびに「お金の管理もできない自分は、社会人として失格だ」と結論に飛びつき、お金のことを考えること自体を避けるようになります。避けるほど状況は見えなくなり、見えないことがさらに怖さを増やします。
しかし、その結論は事実とは異なります。お金の管理ができないのは、だらしないからでも、性格に問題があるからでもありません。世間の「お金の管理」は、毎日小さな判断を積み重ねる方式で組まれています。この方式が、ADHDの脳の仕組みと噛み合っていないだけです。
最初に断っておくと、この記事は衝動買いの話ではありません。買ってしまう瞬間の対処は、ADHDの衝動買いが止まらないに別にまとめています。ここで扱うのは、支払いを忘れる、残高を見ない、家計簿が続かない、という「見る・払う仕組み」の話です。ADHDでお金を使いすぎてしまう対策も、買う瞬間の我慢ではなく、見る数字と払う仕組みを先に決める方向で考えます。
この記事では、お金の管理がなぜ毎日の判断の積み重ねになっているのかを脳の仕組みから解き明かし、そのうえで判断の回数を減らす4つの設計、そしてよくある疑問までをまとめて解説します。書いているのは、ADHD当事者として支払いの見落としを何度も重ねてきたシュタインです。
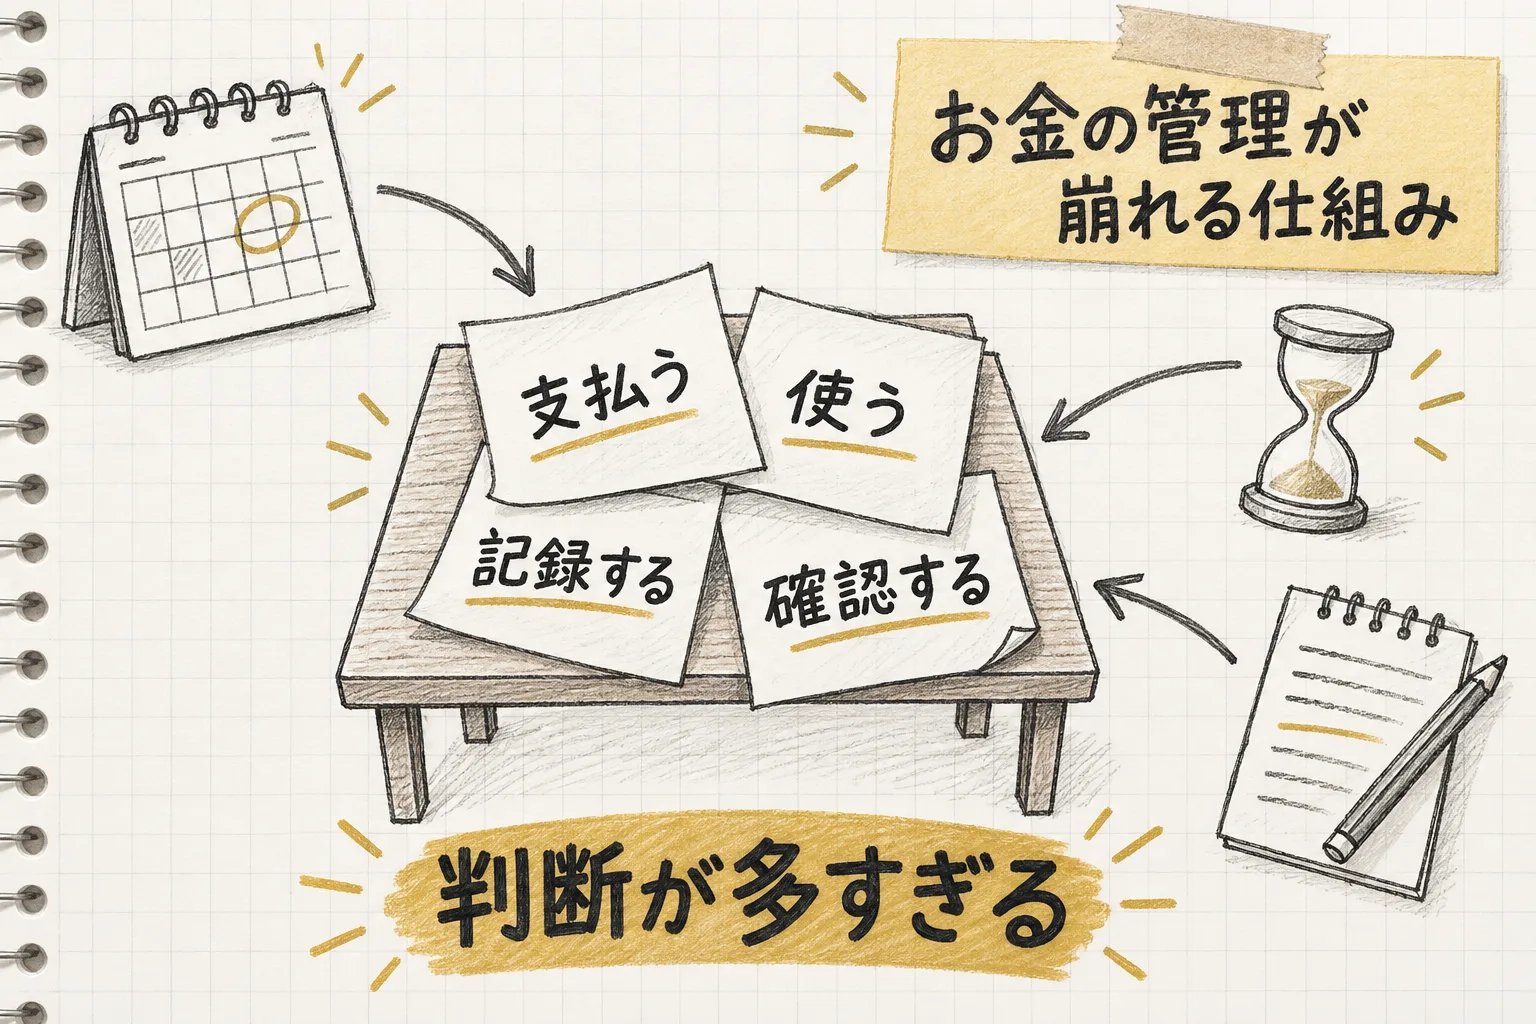
ADHDでお金の管理ができない理由:毎日の小さな判断が脳の机を埋め続ける
お金の管理と聞くと、大きな金額の決断を思い浮かべる人が多いです。実際に毎日起きているのは、その逆の「小さな判断」の連続です。
- 支払いの判断:今月はいつ何が引き落とされるのか、足りるのか
- 使う判断:これは今買ってよいのか、来週に回すのか
- 記録の判断:レシートを残すのか、いつ入力するのか
- 確認の判断:残高をいつ見るのか、見て問題がないと言えるのか
一つひとつは軽く見えます。しかしこれらは全部、頭の中で「覚えておく」「後で見る」「忘れずにやる」ことで成り立っています。人が何かを覚えておきながら作業をするとき、脳には情報を一時的に置いておく「机」のようなスペースがあります。ADHDの脳では、この机が人より小さく、置いたはずの情報がこぼれ落ちやすいです。
支払い期限は、机から落ちた情報の代表です。期限を知らなかったのではなく、確認した時点では確かに机に乗っていたものが、別のことに注意を向けているうちに消えます。消えたものは、脳の中では存在しないのと同じ扱いになります。これはADHDで時間感覚がないで書いた、時間の経過を頭の中だけで管理できない仕組みと同じ構造です。期限という未来の時間を、頭の中の机だけで持ち続けるのは、もともと無理のある設計です。
もう一つ、残高を見ないという行動にも理由があります。見ないでいるのは、現実から逃げているからではありません。ADHDの脳は、今この瞬間の感情に強く反応します。残高を開く行為は、見た瞬間に不安や自己嫌悪という強い不快な感情を呼びます。脳はその不快さを学習して、開く行動そのものを避けるようになります。これは性格の弱さではなく、嫌な反応が返ってくる行動を避けるという、脳の素直な反応です。
こうして、お金の管理は次の悪循環に入ります。判断が多いので、どこかで抜けます。抜けたことに後から気づいて落ち込みます。落ち込むのが嫌で、確認を避けます。確認しないので、さらに抜けます。この循環のどこにも、意志の強さは関係していません。関係しているのは、判断の数と、その判断を頭の中に置いておく負担です。
つまり、必要なのは「もっとしっかり管理する」ことではありません。毎日の判断の数そのものを減らし、頭の中に置いておくものを外に出すことです。気合いで判断を正確にこなそうとするほど、同じ悪循環に戻ります。
家計簿が続かない理由:入力の手間・振り返らない・見ると落ち込む
お金の管理の定番として、家計簿があります。始めては止まり、止まっては自分を責めた経験がある人は多いはずです。家計簿が続かないのも、意志の問題ではありません。家計簿という仕組みが、ADHDの脳に不利な作りをしているからです。
入力の手間が、毎回の判断になる
家計簿は、使うたびに記録するのが前提です。つまり「レシートを残す」「後で入力する」という判断が、買い物のたびに発生します。買い物の直後は、次の予定や目の前の出来事に注意が移っています。入力するという予定は机から落ち、気づいたときにはレシートの山だけが残ります。山が大きくなるほど、取りかかるための負荷は増え、ますます手がつかなくなります。
これはADHDが片付けられない理由で書いた、手間の多い作業ほど続かないという仕組みと同じです。続かないのは、手間が多すぎるからです。
記録しても、振り返らない
家計簿は、記録して終わりではなく、振り返って初めて意味を持ちます。しかし「あとで見直す」は、まさに机から落ちやすい予定の筆頭です。記録だけが増えて、見直す日が来ない。すると、記録そのものが何のためにあるのか分からなくなり、続ける理由が消えます。
見ると落ち込む
記録を開いた瞬間に、使いすぎた事実が目に入ります。残高と同じで、嫌な感情が返ってくる行動は避けられます。家計簿を開く習慣が消えるのは、自然な結果です。
三つに共通するのは、家計簿が「毎回の判断」「後での見直し」「毎回の感情負担」という、ADHDの脳が最も苦手な三点セットでできていることです。だから、家計簿を続けられないのは正常な反応であり、家計簿をやめること自体が、対策の入口になります。
判断の回数を減らす4つの設計:毎日の管理をやめ、仕組みに任せる
ここからが対策です。方向はひとつです。お金に関する判断の回数を、できる限り減らす。頑張って判断を正確にするのではなく、判断が必要な場面そのものをなくします。
なお、この記事で扱うのは「忘れない・見落とさない仕組み」までです。お金が増えるかどうかの話はしません。それは別の領域であり、ここで約束できることでもありません。
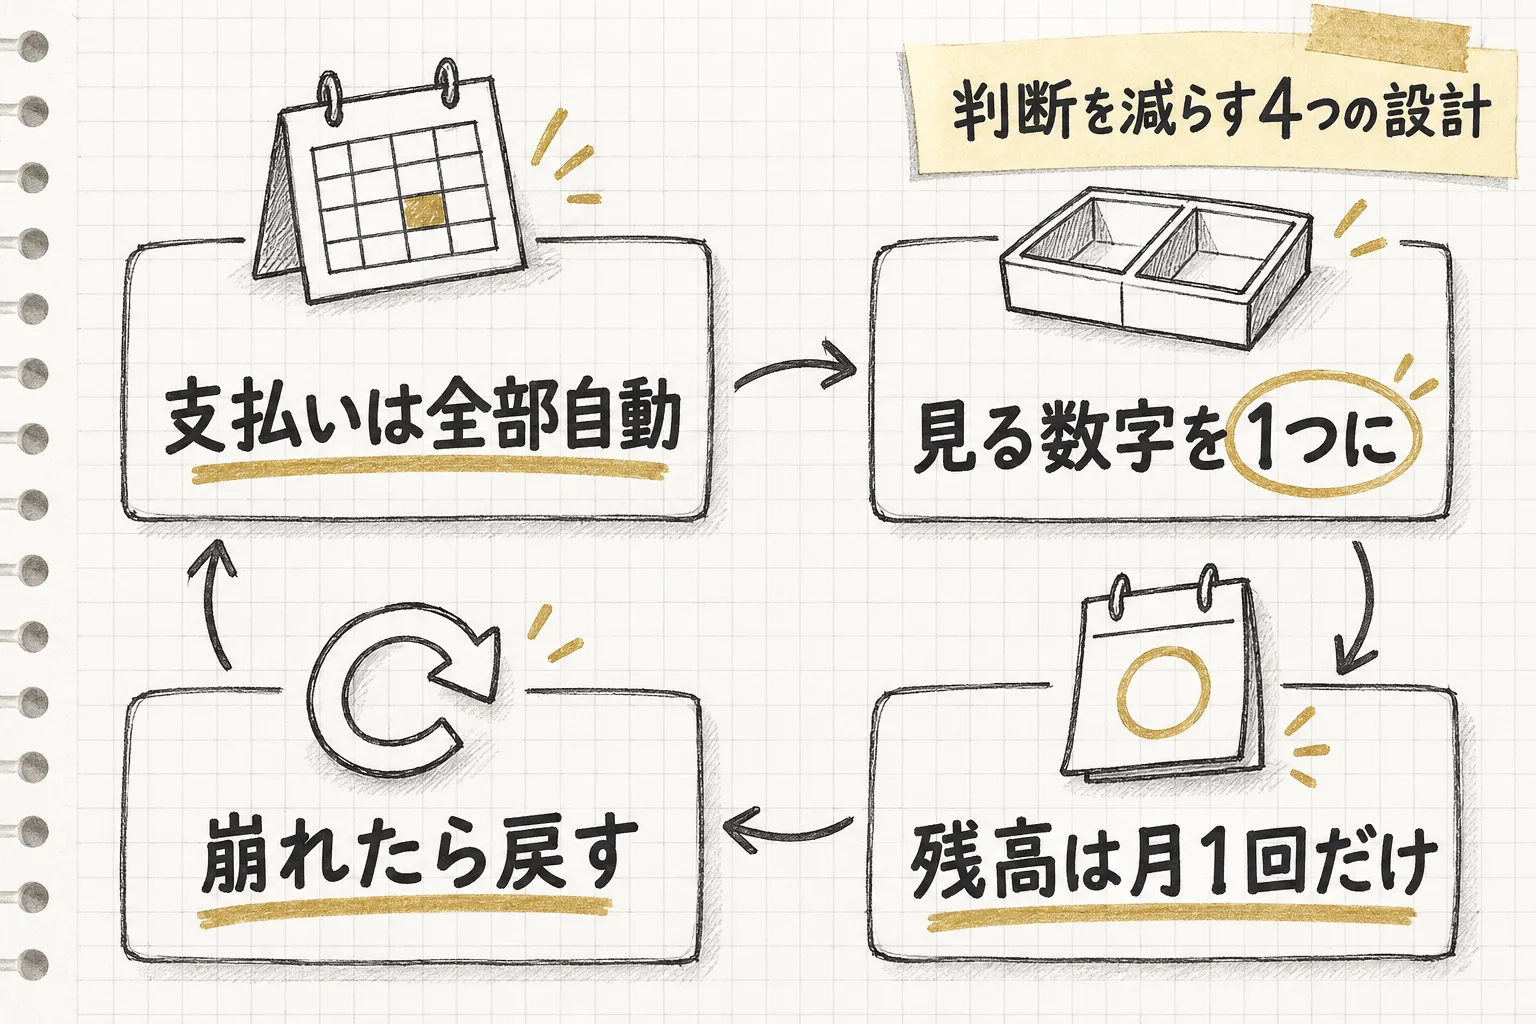
4つの設計は、前章で挙げた判断に対応しています。1つ目は「支払いの判断」を消すもの、2つ目は「使う判断」と「確認の判断」を1つの数字にまとめるもの、3つ目は「記録の判断」をやめて確認の日を決めるもの、4つ目は崩れたときの戻り方をあらかじめ決めておくものです。
1. 固定費・支払いは全部自動にして、「忘れる」余地を消す
毎月決まって出ていくお金は、自分で払う操作を残さないようにします。
- 具体的な工夫:毎月・毎年決まって払うものを一度すべて書き出します。そのうえで、手動で払っているものを一つずつ、引き落としなどの自動の形に切り替えていきます。切り替えの手続きは一日で全部やろうとせず、「今日は1つだけ」と決めて進めます
- なぜ効くのか:期限を覚えておく、期限の日に思い出す、払う操作をする、という三つの判断が全部なくなります。ADHDの脳が最も落としやすい「未来の期限を頭に置いておく」作業を、仕組みに丸ごと預けられます
- ありがちなつまずき方:書き出しの段階で「全部を洗い出さなければ」と構えすぎて、手が止まります。完璧な一覧は要りません。思い出せた分だけ、届いた請求を見かけた順に、一つずつ自動にしていけば十分です
- 今すぐできる最初の一歩:今、手動で払っているものを1つだけ思い浮かべ、それを自動の払い方に変えるための手続きの画面を開いてみます。
自動にしても、払う側のお金が足りなければ止まります。その対策は、次の2つ目の設計がそのまま担います。
2. 「使ってよいお金」と「触らないお金」に分けて、見る数字を1つにする
お金を置く場所を、役割で二つに分けます。
- 具体的な工夫:支払いに必要なお金を置く場所と、日々使ってよいお金の場所を分けます。口座でも、財布でも、袋でも、分けられればかたちは問いません。支払いの分は最初に確保して、触らないものとして扱います。日常で見るのは、「使ってよいお金」の数字ひとつだけにします
- なぜ効くのか:残高を見るたびに「この中のいくらが支払い用で、いくらが使える分か」と頭の中で引き算をする必要がなくなります。見る数字がひとつなら、確認の判断が一回で済みます。残高を見るのが怖かった理由の多くは、この引き算の不安です。使える分の数字だけが見えていれば、開いた瞬間に返ってくる嫌な反応も小さくなります
- ありがちなつまずき方:分けたあとで「ちょっと足りないから」と、触らないお金から一度だけ借りてしまいます。一度借りると、分けた意味が崩れます。足りないと感じる月は、分け方の失敗ではなく、使ってよいお金の割り当てを見直す合図です。借りる前に、割り当てのほうを動かします
- 今すぐできる最初の一歩:次に給与などが入ったとき、支払い用のお金を先に別の場所へ移す操作を1回だけ試してみます。
「衝動的に使ってしまう」という悩みは、この分け方でも小さくなりますが、買う瞬間そのものへの対処はADHDの衝動買いが止まらないで別に書いています。
3. 家計簿をやめて、月1回だけ残高を見る日を決める
毎日の記録をやめ、確認の頻度を月に1回に絞ります。
- 具体的な工夫:毎月の決まった日に、残高を見る日を設定します。カレンダーに予定として入れ、通知も付けます。その日にやることは、残高を見ることと、「使ってよいお金」が足りているかを見ることの二つだけです。レシートの整理も、一件ずつの入力もしません
- なぜ効くのか:記録の判断がなくなります。後で見直すという予定も、「月に1回の確認の日」という外から来る合図に置き換わります。頭の中に置いておく必要がなくなり、机から落ちても問題が起きません。あわせて、確認の回数を減らすことで、嫌な感情に触れる回数も減ります。見る日を決めておくほうが、ずるずる避け続けるよりも、結果として確認が続きます
- ありがちなつまずき方:確認の日に余裕がないと、見ないまま次の月に持ち越します。そこで、確認の日の予定は「5分で終わる」と決め、見終わったら閉じるところまでをセットにします。長く向き合う日にしないことが、続けるための条件です
- 今すぐできる最初の一歩:次の月の中で、残高を見る日を1日決めて、カレンダーに予定として入れます。通知は前日と当日の2回にします。
習慣として続けるコツそのものは、ADHDで習慣化できないで詳しく扱っています。確認の日を決めても続かない場合は、そちらの考え方を重ねて使えます。
4. 崩れた月の戻し方:責めずに、固定費の自動化だけ確認する
どれだけ仕組みを作っても、崩れる月はあります。大事なのは、崩れた後に戻れる道を、先に決めておくことです。
- 具体的な工夫:崩れた月には、やることをひとつに絞ります。それは「自動にした支払いが、止まらずに動いているかの確認」だけです。使いすぎの原因を探したり、全部を立て直そうとしたりはしません。確認して、問題なければそれで終わりにします。足りない場合だけ、その支払いを優先して対応します
- なぜ効くのか:崩れた後に起きる最大の問題は、崩れたことそのものより、自己嫌悪から確認を避け続ける時間です。戻る道がひとつに決まっていれば、その場で迷う判断が要りません。確認の範囲が小さいので、開く負担も小さく済みます。自己嫌悪のループそのものの扱いは、ADHDで自己嫌悪ばかりで詳しく書いています
- ありがちなつまずき方:崩れた月に、「この機会に全部を見直そう」と大きく動こうとします。大きな見直しは、体力のあるときにやる別の作業です。崩れた月は、最低限の確認だけで切り上げて構いません
- 今すぐできる最初の一歩:メモに「崩れたら、自動の支払いが動いているかだけ見る」と一行書いて、見える場所に置きます。
4つに共通する考え方
4つの設計に共通するのは、お金を上手に扱える人になるのではなく、上手に扱う必要がある場面を減らすという方向です。支払いの自動化は期限の判断を消し、お金の分け方は引き算の判断を消し、月1回の確認は記録の判断を消し、戻し方の決定は迷う判断を消します。
これは、お金の管理は毎日の努力で身につけるものだ、という世間の前提から降りるということでもあります。自分の脳の机の大きさに合わせて、お金の仕組みを組み替えます。仕組みが動いている間は、頭の中に何も置かなくて済みます。
よくある質問
支払いを忘れてしまうのが怖いが、どこから手をつければよいか
最初に手をつけるのは、全部の一覧づくりではなく、「一番忘れやすいもの」を1つ選んで自動に切り替えることです。最も落としやすいのは、毎月ではなく数か月に一度や年に一度の支払いです。机から落ちる前に、頭の外に出す、というのが4つの設計の1つ目の考え方です。一つ自動にできたら、次の一つに進むという進め方で十分です。
残高を見るのが怖くて、開けない場合はどうすればよいか
怖さの正体は、開いた瞬間に返ってくる嫌な感情と、引き算の不安です。設計の2つ目で書いたように、日常で見る数字を「使ってよいお金」ひとつに絞ると、開く負担は大きく下がります。それでも開けないときは、確認の日を月に1回に決めたうえで、「見るだけで終わり、何も判断しない」と範囲を狭めます。見て閉じるだけで、その日の役目は果たしています。
家計簿をやめても本当に大丈夫なのか
大丈夫です。家計簿は、記録して振り返ることで初めて意味を持つ道具です。振り返りが続かないなら、記録だけの家計簿に意味は残りません。この記事が提案するのは、記録をやめて、確認の日と見る数字を決めるやり方です。ただし、この記事は効果を約束するものではありません。扱うのは、忘れない・見落とさない仕組みまでです。
同居の家族とお金を管理している場合は、どうすればよいか
家族と共有している支払いは、自分ひとりの仕組みでは完結しません。ただ、考え方は同じです。誰がいつ何を払うのかを、頭の中ではなく、見える場所に書き出して共有します。担当を決めて、確認の日を二人で一緒に設定すれば、判断を二人で分けられます。うまく話し合えない場合は、1人で抱え込まず、必要に応じて公的な相談窓口や専門家に頼ることも選択肢に入れます。
どうしても滞納が重なってしまっている場合は
滞納が重なっている状態は、仕組みの工夫だけで解決しようとせず、支払い先や公的な相談窓口に、早めに状況を伝えるのが先です。この記事の4つの設計は、日常で忘れない・見落とさないための工夫であり、すでに起きている深刻な状態そのものを解決するものではありません。
お金を使いすぎる対策は何から
最初の一歩は、使ってよいお金を分けることです。設計の2つ目で書いたとおり、給与などが入った日に、支払い用のお金を先に別の場所へ移し、残りを使ってよいお金として1つの数字にします。使いすぎた感覚は、残りがいくらか見えないことから生まれやすいです。買う瞬間に我慢する方法は、判断の体力が切れた日に崩れます。使える上限を先に決めておく方向で考えます。
お金の管理ができないのは性格か
性格の問題ではありません。ADHDの脳は、毎日の小さな判断を積み重ねる管理方式と噛み合いにくく、その結果として支払いの見落としや記録の中断が起きます。同じ失敗が何年も続いたとしても、性格が固定されているという意味ではなく、方式が合っていなかったという意味です。固定費の自動化、見る数字を1つにする、月1回の確認日を決める、という仕組みに置き換えると、判断の回数そのものが減ります。
まとめ
- お金の管理ができないのは、意志や性格の問題ではなく、毎日小さな判断を積み重ねる方式が、脳の机に合っていないからです
- 支払い期限の見落としは、未来の予定を頭の中だけで持ち続ける作業が、机から落ちることで起きます
- 家計簿が続かないのは、入力の手間・振り返らない・見ると落ち込む、という三点が脳の苦手に重なっているためです
- 対策は「支払いを全部自動にする」「使ってよいお金と触らないお金に分けて、見る数字を1つにする」「月1回だけ残高を見る日を決める」「崩れた月は固定費の自動化だけ確認する」の4つです
- 目指すのは、お金を扱う腕を上げることではなく、判断が必要な場面そのものを減らす仕組みを作ることです
まず今日はこれだけ、というなら「手動で払っているものを1つ選んで、自動にする手続きの画面を開く」ことから始めるとよいです。4つを一度に整える必要はありません。それは、頑張って判断をこなそうとするほど机が溢れるという、この記事の最初の話に逆戻りしてしまうからです。
1人で仕組みを作るのが難しいと感じたら
ここまでの4つの設計は、どれも今日から始められるやり方であって、自分の生活や支払いのパターンに合わせて仕組みを組み直すところまでを1人でやるのは難しいと感じることもあります。自分の脳の特性に合わせて仕組みを作り直すサポートが必要だと感じたら、無料のLINE特典を用意しています。こちらから受け取れます。
同じカテゴリの記事
ADHDのライフハックが続かない|選び方の3原則と悩み別の読み方地図
ADHDのライフハックを集めても続かないのは、ハックの質ではなく「意志で続ける前提」で選んでいるからです。判断の回数を減らす・覚えなくてよい・失敗した日から戻れるという3つの選び方の原則と、悩み別に読む記事の地図をまとめました。
ADHDでスマホがやめられない|意志でなく置き場所で終わらせる
ADHDで夜のスマホがやめられない、スマホ依存が止まらないのは、意志が弱いからではありません。1日の判断で消耗した脳が一番判断のいらない場所に吸い込まれる構造と、寝室から出すだけで変わった受講生の実例、意志に頼らない環境の作り方を解説します。
ADHDの衝動買いが止まらない|「我慢する」以外の対策だけ書く
ADHDで衝動買いが止まらないのは、意志が弱いからではありません。「48時間ルール」や「カード情報を消す」を知っていても、買う瞬間にはそのルール自体を忘れているのがADHDの脳です。買う瞬間の判断に頼らず、その手前の仕組みを変える対策を解説します。